1、收到货款:
借:银行存款
贷:预收账款
2、货已经发出:
借:发出商品
贷:库存商品
3、次月开出发票:
借:预收账款
贷:主营业务收入
应交税金--应交增值税(销项税额)
4、结转成本:
借:主营业务成本
贷:发出商品
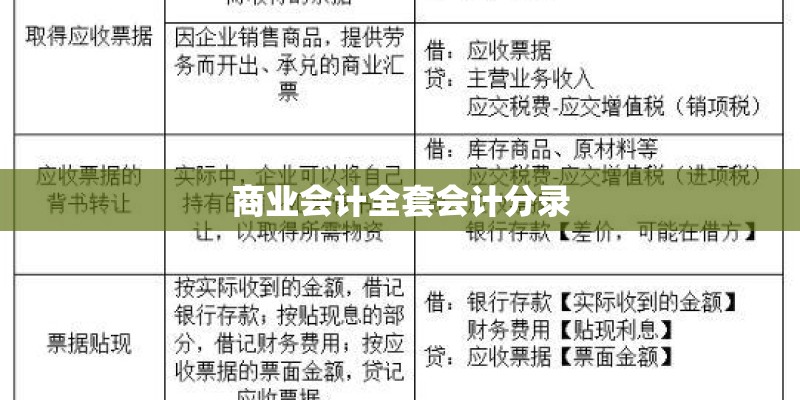
企业购入A商品一批,价款40,000,增值税6800,款项以商业汇票支付,商品已验收入库;
借:库存商品-A商品40000
应交税费-应交增值税-进项税额6800
贷:应付票据46800
票据到期后,企业承付40,000元,其余暂欠;
借:应付票据46800
贷:银行存款40000
应付账款6800
如与对方公司有长期业务往来的;应计入应付账款等相关科目;对以后与长期业务往来的对方公司来查、对账时就能体现出很大的方便及优越;会计的原则是来管来,去管去;
企业购入A商品一批,价款40,000,增值税6800,款项以商业汇票支付,商品已验收入库;
借:库存商品-A商品40000 借:应付账款46800
应交税费-应交增值税-进项税额6800 ? 贷:应付票据46800
贷:应付账款46800
票据到期后,企业承付40,000元,其余暂欠;
借:应付票据46800
贷:银行存款40000
应付账款6800